相続税については、①所得税を課された後の手取りに更に課される二重課税、②自分の資産を子供等に遺す自由を侵害している、③富裕層が国外に出てしまう、④(③の結果として)日本経済は弱くなる等の批判があります。③④は政策論として様々な議論があり得ますが、①②は理論的要素の誤解が前提となっていることが多いためその側面に絞って説明したいと思います。
相続税の納税義務者は相続人
まず相続税の納税義務者は被相続人ではなく相続人なので、所得税を課された後の手取りに更に課されるのではなく、相続人が取得した財産に対して初めて課されるものです。従って、被相続人に対する二重課税ではなく、資産を遺す自由を侵害するものでもありません。
相続税は所得課税の一種
そもそも相続人は相続によって財産を取得するので概念的には「所得」(収入から必要経費を差し引いたもの)に該当します。所得税法第9条第1項第17号が非課税所得の一つとして相続により取得するものを規定しているのも「所得」に該当することを前提としています。とすれば、相続人が納税義務を負うのは取引相手が被相続人から得た売上について納税義務を負うのと同じです。それを非課税所得として所得税の対象から外して相続税法で軽課する特例としていると言えます。
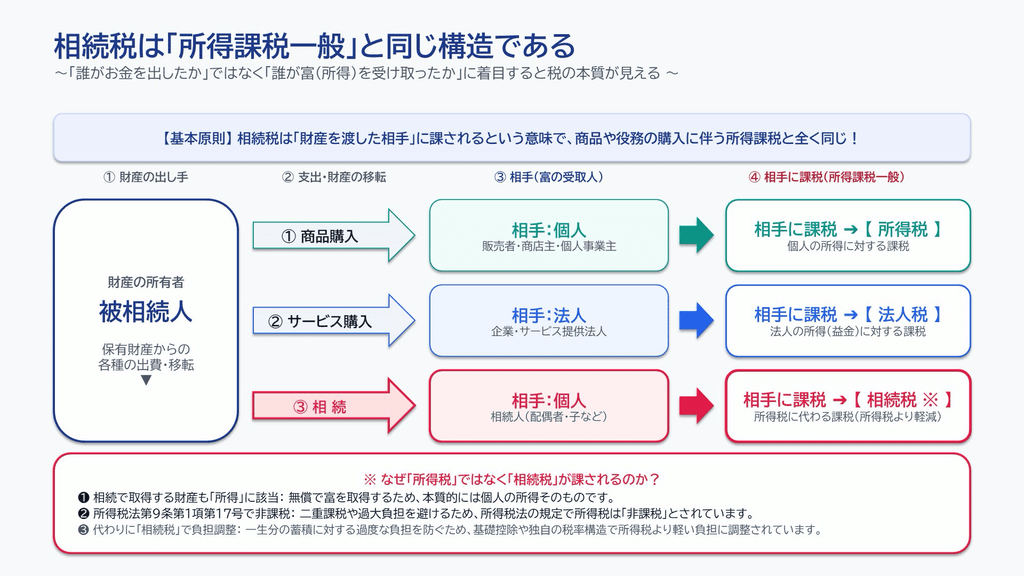
【AI生成スライド】
政策論は不断に行う必要
上記は理論的要素についての誤解を解消しようとするもので、経済社会への影響を踏まえた政策論は不断に行う必要があります。